为贯彻落实国家金融监督管理总局、中国人民银行发布的《个人贷款业务明示综合融资成本规定》(金规〔2026〕2号)要求,进一步推进综合融资成本明示的规范性操作,在金融管理部门的指导下,中国互联网金融协会、中国银行业协会、中国信托业协会、中国财务公司协会、中国小额贷款业协会组织制定了《个人贷款业务明示综合融资成本自律规范》,现予以发布。
各从业机构应提高认识、严格落实,全面规范个人贷款息费收取和信息披露,推动个贷息费“阳光化、透明化”,助力金融高质量发展。 附件:个人贷款业务明示综合融资成本自律规范 中国互联网金融协会中国银行业协会中国信托业协会中国财务公司协会中国小额贷款业协会2026年9月18日 附件
个人贷款业务明示综合融资成本自律规范
第一条 为贯彻落实个人贷款业务明示综合融资成本相关规定和要求,保护金融消费者合法权益,根据《个人贷款业务明示综合融资成本规定》(金规〔2026〕2号,以下简称《规定》)《中国人民银行公告》(〔2021〕第3号)等制度规定,制定本规范。
第二条 中国互联网金融协会、中国银行业协会、中国信托业协会、中国财务公司协会、中国小额贷款业协会等行业协会(以下统称各行业协会)在金融管理部门的指导下,按照个人贷款相关法律法规、制度规定、本规范及其他相关自律规则开展自律管理,引导督促行业机构贯彻落实个人贷款业务明示综合融资成本相关规定和要求,共同营造公平、透明的市场环境。
第三条 贷款人为明示工作的义务人,承担明示工作的主体责任。贷款人通过合作的互联网平台企业开展个人贷款业务的,可以按照“便于触达借款人”的原则委托平台企业向借款人展示个人贷款综合融资成本,但不改变贷款人应当承担的主体责任。
第四条 个人贷款业务明示综合融资成本时,应将正常履约情形下借款人承担的各项息费,参照《中国人民银行公告》(〔2021〕第3号)采取内部收益率法逐项折算为年化水平,加总计算得出借款人承担的年化综合融资成本,不得使用“日利率”“月费率”等形式替代。
第五条 贷款人开展个人贷款业务,应按照统一制式向借款人完整展示综合融资成本明示表,由借款人在签署贷款合同或办理分期前确认(包含结构化表格和提示等文字内容,常见综合融资成本明示示例见附1)。
第六条 贷款人应在营业场所、官网等渠道披露借款人正常履约情形下的个人贷款综合融资成本上限,相关体例可参考综合融资成本上限公示示例(见附2)。
第七条 贷款人应加强合作机构管理,通过协议约定合作机构配合明示工作、接受贷款人管理等责任和义务,并根据协议约定对合作机构履行责任和义务的情况进行监督检查。
贷款人应对合作机构违规违约行为及时采取纠正措施,情形严重的,应采取终止合作、依法追偿损失、追究法律责任等措施,同时将相关违规线索报送金融管理部门及行业协会。
第八条 贷款人应支持借款人查阅其个人贷款综合融资成本明示材料。
第九条 贷款人线下现场办理个人贷款业务的,应在签署贷款合同或办理分期前,向借款人清晰、完整出示统一制式的综合融资成本明示表,由借款人阅读后签字确认。
第十条 贷款人线上办理个人贷款业务的,应通过单独弹窗方式向借款人展示统一制式的综合融资成本明示表,并设置强制阅读时间。强制阅读时间应足以使借款人充分了解综合融资成本情况,原则上不得低于10秒。
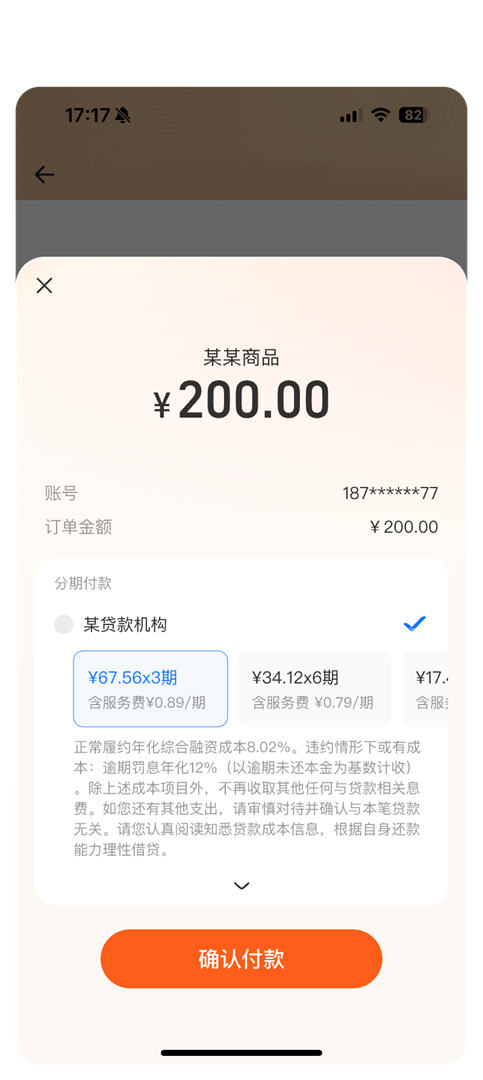
第十一条 线上消费场景下办理分期付款业务的,贷款人应在消费订单支付页面以统一制式(见附1例9)向借款人明示综合融资成本有关信息。
第十二条 各行业协会结合各自职责范围,共建分工明确、协同联动的自律管理体系,加强综合融资成本明示自律管理,强化分类指导,督促会员单位严格落实相关监管规定和自律要求,规范业务开展,维护行业良好发展秩序。
第十三条 各行业协会根据自律管理工作需要开展自律检查,相关会员单位应积极配合。发现违反相关监管规定和自律要求的,依法依规采取自律措施,并将相关情况向金融管理部门报告。发现涉嫌违法犯罪线索的,应依法报告有关部门。
第十四条 本规范由中国互联网金融协会、中国银行业协会、中国信托业协会、中国财务公司协会、中国小额贷款业协会负责解释。
第十五条 本规范自发布之日起施行,施行后开展的个人贷款业务应按照本规范执行。存量存续业务可以执行原有规定,鼓励贷款人参照本规范主动提供综合融资成本明示服务。
附:
1.个人贷款业务综合融资成本明示示例
2.正常履约情形下的个人贷款综合融资成本上限公示示例
附1
个人贷款业务综合融资成本明示示例
(一)正常履约成本仅贷款利息,或有成本为逾期罚息和挪用罚息
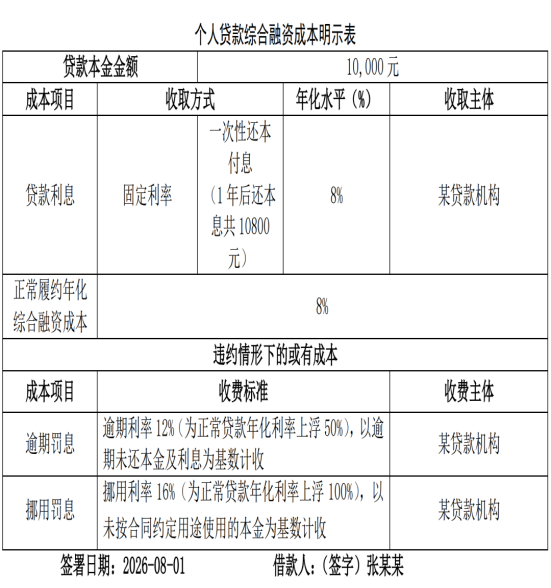
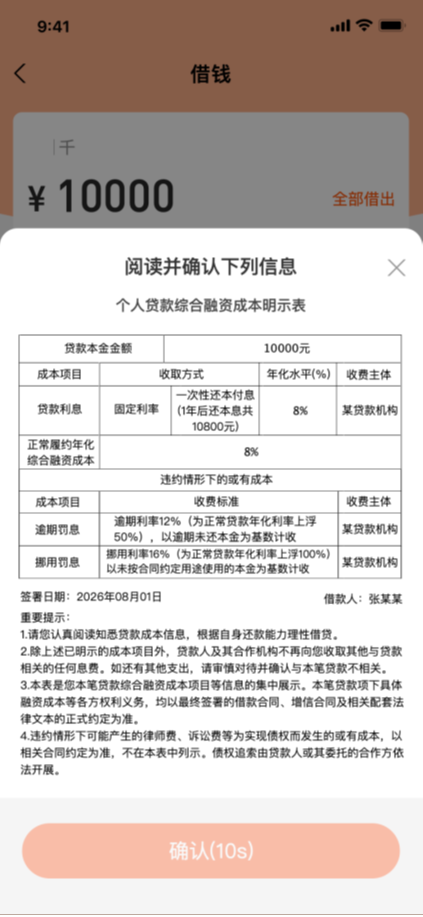
例1:借款人向某贷款机构办理个人消费贷款,贷款本金10,000元、贷款期限1年,采取固定利率(年化8%)计息,还款方式为一次性还本付息(即1年后归还本息共10,800元);除此之外,正常履约无其他成本。在此情形下,其正常履约年化综合融资成本为8%。
或有成本方面,逾期利率12%(为正常贷款年化利率上浮50%),以逾期未还本金为基数计收;挪用利率16%(为正常贷款年化利率上浮100%),以未按合同约定用途使用的本金为基数计收。(以下示例中,表格形式为线下签约展示方式,图片形式为线上弹窗展示方式。)
重要提示:
1.请您认真阅读知悉贷款成本信息,根据自身还款能力理性借贷。
2.除上述已明示的成本项目外,贷款人及其合作机构不再向您收取其他与贷款相关的任何息费。如还有其他支出,请审慎对待并确认与本笔贷款不相关。
3.本表是您本笔贷款综合融资成本项目等信息的集中展示。本笔贷款项下具体融资成本等各方权利义务,均以最终签署的借款合同、增信合同及相关配套法律文本的正式约定为准。
4.违约情形下可能产生的律师费、诉讼费等为实现债权而发生的或有成本,以相关合同约定为准,不在本表中列示。债权追索由贷款人或其委托的合作方依法开展。
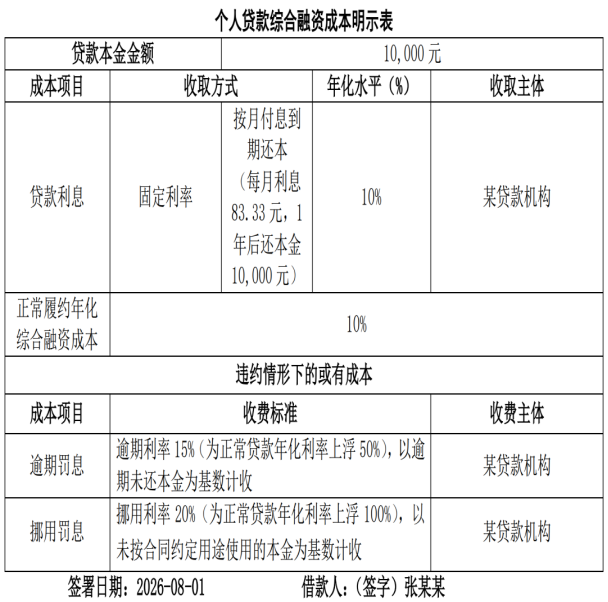
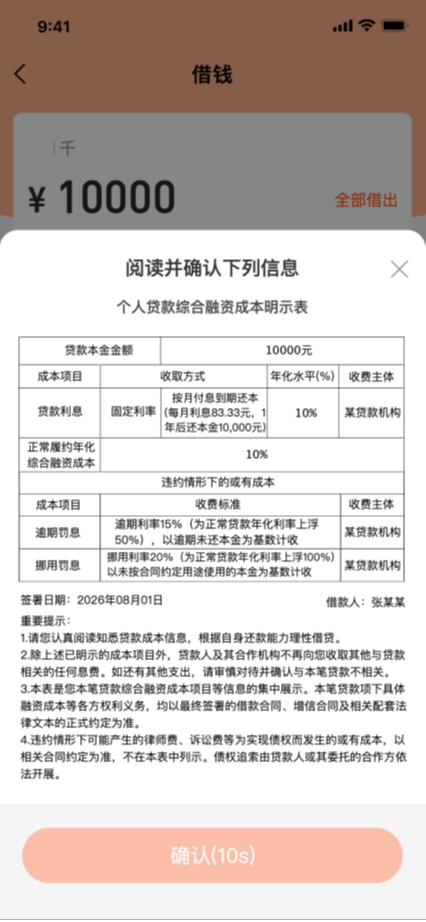
例2:借款人向某贷款机构办理个人消费贷款,贷款本金10,000元、贷款期限1年,采取固定利率(年化10%)计息,还款方式为按月付息、到期还本(即每月还利息约83.33元、1年后还本金10,000元);除此之外,正常履约无其他成本。在此情形下,其正常履约年化综合融资成本为10%。
或有成本方面,逾期利率15%(为正常贷款年化利率上浮50%),以逾期未还本金为基数计收;挪用利率20%(为正常贷款年化利率上浮100%),以未按合同约定用途使用的本金为基数计收。(以下示例中,表格形式为线下签约展示方式,图片形式为线上弹窗展示方式。)
重要提示:
1.请您认真阅读知悉贷款成本信息,根据自身还款能力理性借贷。
2.除上述已明示的成本项目外,贷款人及其合作机构不再向您收取其他与贷款相关的任何息费。如还有其他支出,请审慎对待并确认与本笔贷款不相关。
3.本表是您本笔贷款综合融资成本项目等信息的集中展示。本笔贷款项下具体融资成本等各方权利义务,均以最终签署的借款合同、增信合同及相关配套法律文本的正式约定为准。
4.违约情形下可能产生的律师费、诉讼费等为实现债权而发生的或有成本,以相关合同约定为准,不在本表中列示。债权追索由贷款人或其委托的合作方依法开展。
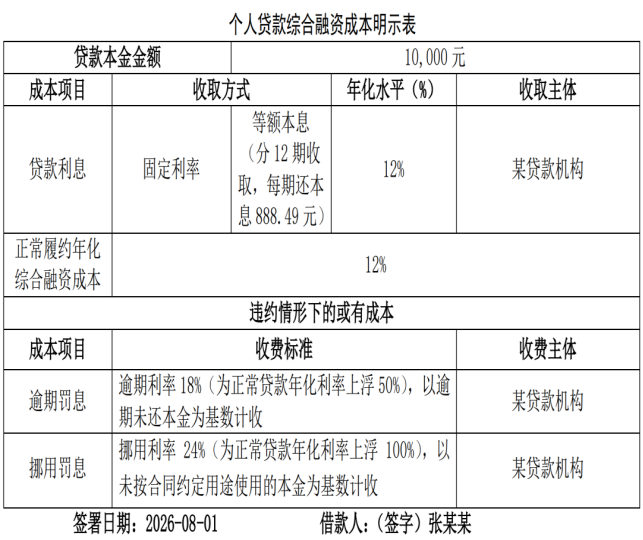
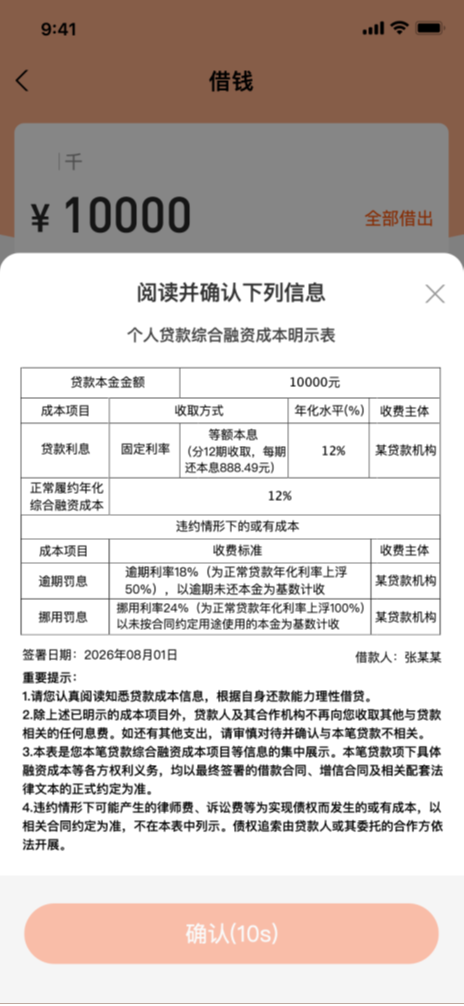
例3:借款人向某贷款机构办理个人消费贷款,贷款本金10,000元、贷款期限1年,采取固定利率(年化12%)计息,还款方式为等额本息(即每月还本息共约888.49元);除此之外,正常履约无其他成本。在此情形下,其正常履约年化综合融资成本为12%。
或有成本方面,逾期利率18%(为正常贷款年化利率上浮50%),以逾期未还本金为基数计收;挪用利率24%(为正常贷款年化利率上浮100%),以未按合同约定用途使用的本金为基数计收。(以下示例中,表格形式为线下签约展示方式,图片形式为线上弹窗展示方式。)
重要提示:
1.请您认真阅读知悉贷款成本信息,根据自身还款能力理性借贷。
2.除上述已明示的成本项目外,贷款人及其合作机构不再向您收取其他与贷款相关的任何息费。如还有其他支出,请审慎对待并确认与本笔贷款不相关。
3.本表是您本笔贷款综合融资成本项目等信息的集中展示。本笔贷款项下具体融资成本等各方权利义务,均以最终签署的借款合同、增信合同及相关配套法律文本的正式约定为准。
4.违约情形下可能产生的律师费、诉讼费等为实现债权而发生的或有成本,以相关合同约定为准,不在本表中列示。债权追索由贷款人或其委托的合作方依法开展。
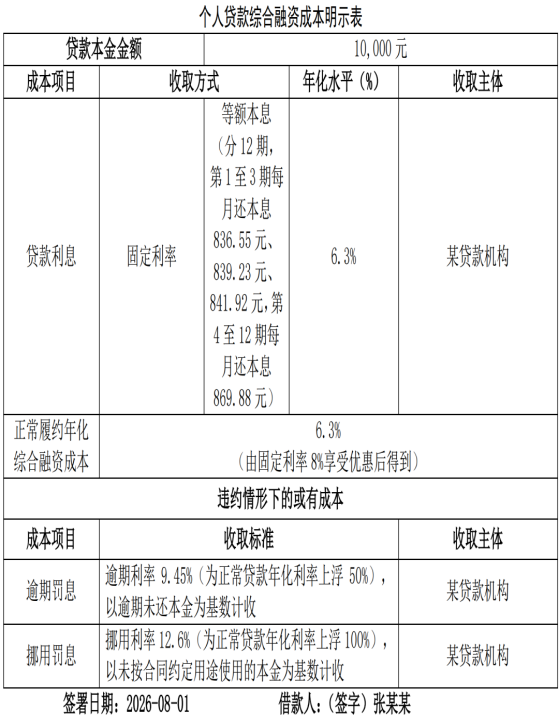
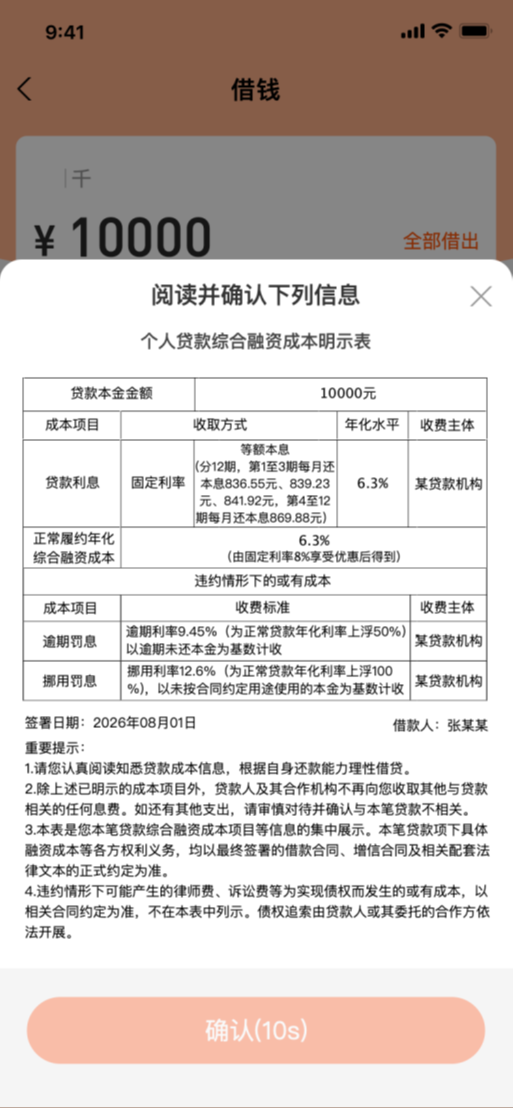
例4:借款人向某银行办理个人消费贷款,贷款本金10,000元、贷款期限1年,采取固定利率(年化8%)计息,借款人使用了“前3期利息5折”优惠券,还款方式为等额本息(即分12期,使用优惠前每月还本息约869.88元,使用优惠后实际第1至3期每月还本息分别约836.55元、839.23元、841.92元,第4至12期每月还本息约869.88元);除此之外,正常履约无其他成本。在此情形下,其正常履约年化综合融资成本为6.3%。
或有成本方面,逾期利率9.45%(为正常贷款年化利率上浮50%),以逾期未还本金为基数计收;挪用利率12.6%(为正常贷款年化利率上浮100%),以未按合同约定用途使用的本金为基数计数。(以下示例中,表格形式为线下签约展示方式,图片形式为线上弹窗展示方式。)
重要提示:
1.请您认真阅读知悉贷款成本信息,根据自身还款能力理性借贷。
2.除上述已明示的成本项目外,贷款人及其合作机构不再向您收取其他与贷款相关的任何息费。如还有其他支出,请审慎对待并确认与本笔贷款不相关。
3.本表是您本笔贷款综合融资成本项目等信息的集中展示。本笔贷款项下具体融资成本等各方权利义务,均以最终签署的借款合同、增信合同及相关配套法律文本的正式约定为准。
4.违约情形下可能产生的律师费、诉讼费等为实现债权而发生的或有成本,以相关合同约定为准,不在本表中列示。债权追索由贷款人或其委托的合作方依法开展。
(二)正常履约成本仅贷款利息,或有成本为逾期罚息、提前还款违约金
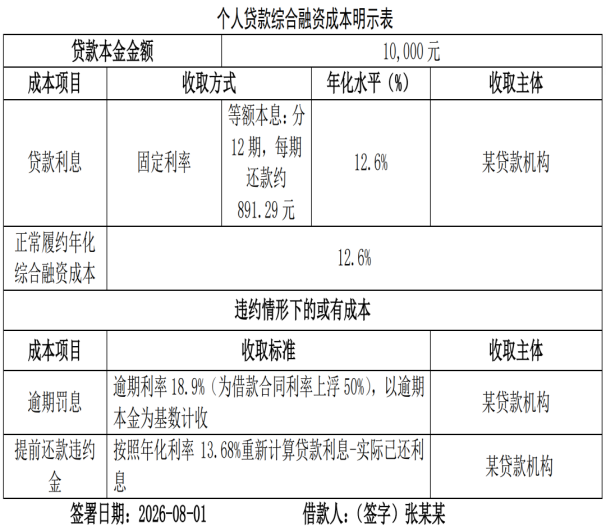
例5:借款人向某贷款机构申请办理个人消费贷款,贷款本金10,000元、贷款期限1年,采取固定利率(年化12.6%)计息,还款方式为等额本息,即贷款分12期,每期还款额固定,每期还本付息约891.29元。除利息之外,正常履约无其他成本。在正常履约情形下,借款人年化综合融资成本为12.6%。
或有成本方面,逾期利率18.9%(为借款合同利率上浮50%),以逾期本金为基数计收。若提前结清,按照年化利率13.68%重新计算的贷款利息减去实际已还利息作为提前还款违约金。(以下示例中,表格形式为线下签约展示方式,图片形式为线上弹窗展示方式。)
重要提示:
1.请您认真阅读知悉贷款成本信息,根据自身还款能力理性借贷。
2.除上述已明示的成本项目外,贷款人及其合作机构不再向您收取其他与贷款相关的任何息费。如还有其他支出,请审慎对待并确认与本笔贷款不相关。
3.本表是您本笔贷款综合融资成本项目等信息的集中展示。本笔贷款项下具体融资成本等各方权利义务,均以最终签署的借款合同、增信合同及相关配套法律文本的正式约定为准。
4.违约情形下可能产生的律师费、诉讼费等为实现债权而发生的或有成本,以相关合同约定为准,不在本表中列示。债权追索由贷款人或其委托的合作方依法开展。

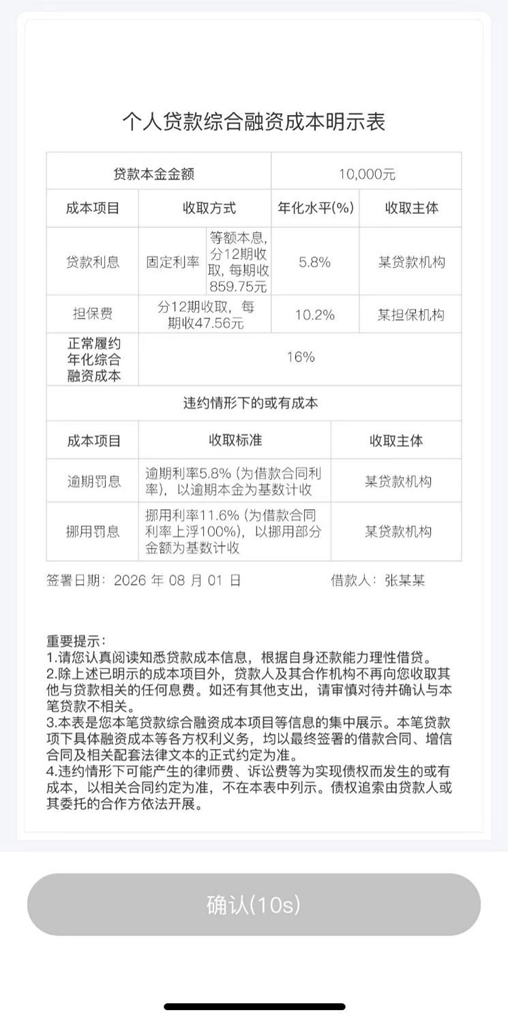
(三)正常履约成本为贷款利息、担保费等费用,或有成本为逾期罚息、挪用罚息
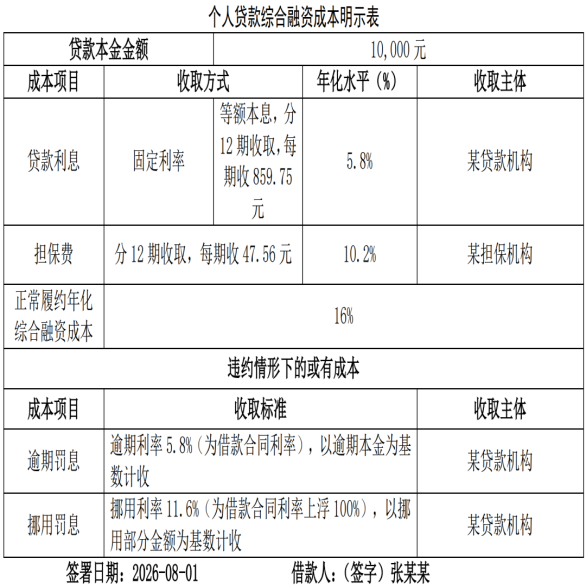
例6:借款人向某贷款机构办理个人消费贷款,贷款本金10,000元、贷款期限1年,采取固定利率(年化5.8%)计息,还款方式为等额本息,分12期收取,每期本息期供为859.75元;另外,每期担保费为47.56元,随还款安排分期交纳,分12期收取,对应年化水平约10.2%(如涉及保险费、公证费等其他费用,须在正常履约成本项目中将收取方式、年化水平、收取主体一并列出);除此之外,正常履约无其他成本。在此情形下,其正常履约年化综合融资成本为16%。
或有成本方面,逾期罚息5.8%,即以未按本合同约定偿还的贷款本金为基数,按贷款实际执行利率计收。挪用罚息11.6%,即以未按约定用途使用的贷款本金为基数,按贷款实际执行利率上浮100%计收。(以下示例中,表格形式为线下签约展示方式,图片形式为线上弹窗展示方式。)
重要提示:
1.请您认真阅读知悉贷款成本信息,根据自身还款能力理性借贷。
2.除上述已明示的成本项目外,贷款人及其合作机构不再向您收取其他与贷款相关的任何息费。如还有其他支出,请审慎对待并确认与本笔贷款不相关。
3.本表是您本笔贷款综合融资成本项目等信息的集中展示。本笔贷款项下具体融资成本等各方权利义务,均以最终签署的借款合同、增信合同及相关配套法律文本的正式约定为准。
4.违约情形下可能产生的律师费、诉讼费等为实现债权而发生的或有成本,以相关合同约定为准,不在本表中列示。债权追索由贷款人或其委托的合作方依法开展。
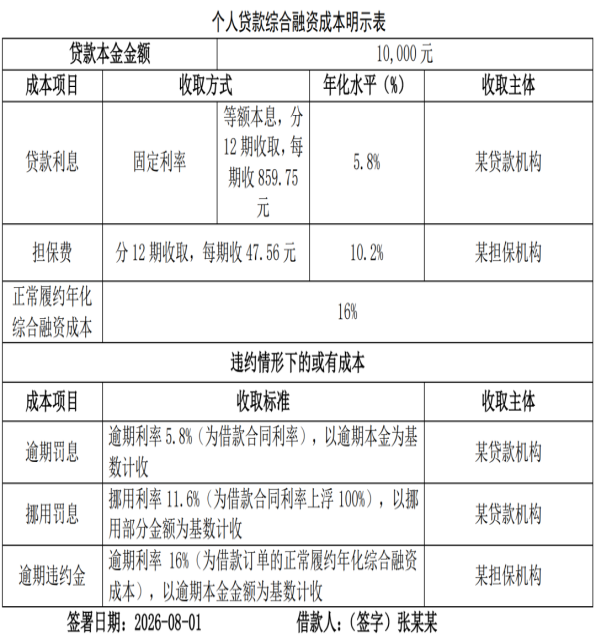
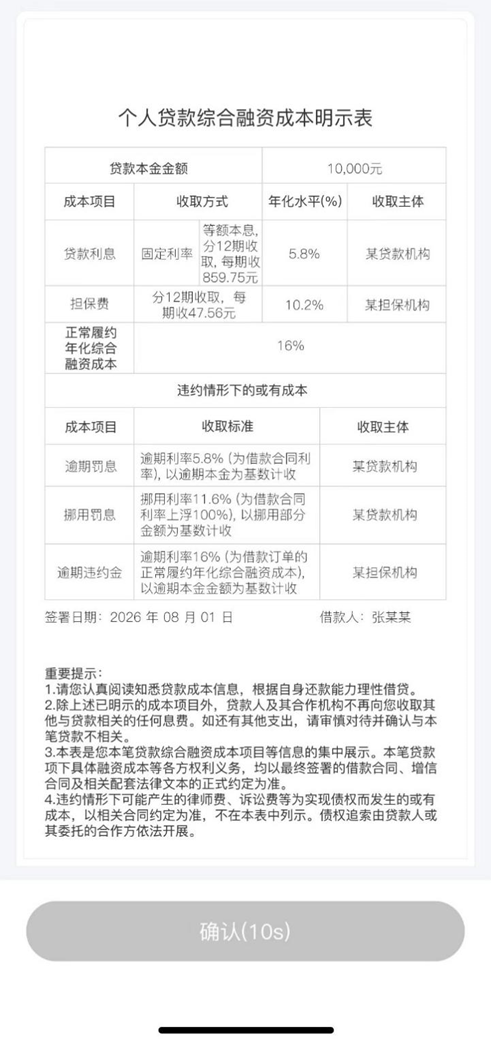
(四)正常履约成本为贷款利息、担保费,或有成本为逾期罚息、挪用罚息、逾期违约金
例7:借款人向某贷款机构办理个人消费贷款,贷款本金10,000元、贷款期限1年,采取固定利率(年化5.8%)计息,还款方式为等额本息,分12期收取,每期本息期供为859.75元;另外,每期担保费为47.56元,随还款安排分期交纳,分12期收取,对应年化水平约10.2%;除此之外,正常履约无其他成本。在此情形下,其正常履约年化综合融资成本为16%。
或有成本方面,逾期罚息5.8%,即以未按本合同约定偿还的贷款本金为基数,按贷款实际执行利率计收。挪用罚息11.6%,即以未按约定用途使用的贷款本金为基数,按贷款实际执行利率加收100%计收,逾期违约金16%,即以未按本合同约定偿还的贷款本金为基数,按正常履约年化综合融资成本计收。(以下示例中,表格形式为线下签约展示方式,图片形式为线上弹窗展示方式。)
重要提示:
1.请您认真阅读知悉贷款成本信息,根据自身还款能力理性借贷。
2.除上述已明示的成本项目外,贷款人及其合作机构不再向您收取其他与贷款相关的任何息费。如还有其他支出,请审慎对待并确认与本笔贷款不相关。
3.本表是您本笔贷款综合融资成本项目等信息的集中展示。本笔贷款项下具体融资成本等各方权利义务,均以最终签署的借款合同、增信合同及相关配套法律文本的正式约定为准。
4.违约情形下可能产生的律师费、诉讼费等为实现债权而发生的或有成本,以相关合同约定为准,不在本表中列示。债权追索由贷款人或其委托的合作方依法开展。
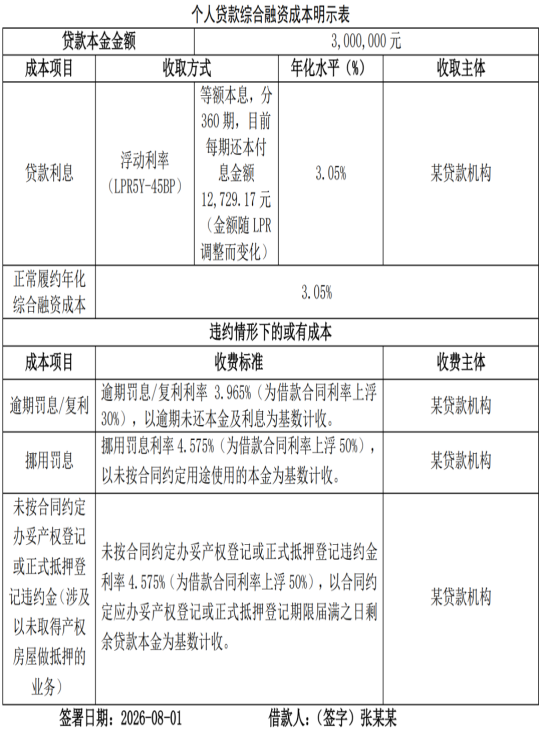
(五)正常履约成本仅贷款利息,或有成本为逾期罚息/复利、挪用罚息和未按合同约定办妥产权登记或正式抵押登记违约金
例8:借款人向某贷款机构办理个人住房贷款,贷款本金3,000,000元、贷款期限30年,采取以贷款市场报价利率(LPR)定价的浮动利率(LPR5Y-45BP)计息,还款方式为等额本息,即贷款分360期,每期还款额固定,目前每期还本付息金额12,729.17元(金额随LPR调整而变化);除此之外,正常履约无其他成本。在此情形下,其正常履约年化综合融资成本为LPR5Y-45BP。
或有成本方面,逾期利率为3.956%,以逾期未还本金及利息为基数计收;挪用利率为4.575%,以未按合同约定用途使用的本金为基数计收;未按合同约定办妥产权登记或正式抵押登记违约金利率(涉及以未取得产权房屋做抵押的业务)为4.575%,以合同约定应办妥产权登记或正式抵押登记期限届满之日剩余贷款本金为基数计收。(以下示例中,表格形式为线下签约展示方式。)
重要提示:
1.请您认真阅读知悉贷款成本信息,根据自身还款能力理性借贷。
2.除上述已明示的成本项目外,贷款人及其合作机构不再向您收取其他与贷款相关的任何息费。如还有其他支出,请审慎对待并确认与本笔贷款不相关。
3.本表是您本笔贷款综合融资成本项目等信息的集中展示。本笔贷款项下具体融资成本等各方权利义务,均以最终签署的借款合同、增信合同及相关配套法律文本的正式约定为准。
4.违约情形下可能产生的律师费、诉讼费等为实现债权而发生的或有成本,以相关合同约定为准,不在本表中列示。债权追索由贷款人或其委托的合作方依法开展。
备注:
1.表格所示贷款利率以放款日前全国银行间同业拆借中心最新公布的LPR为定价基准加点形成(加点可为负值)。
2.贷款利率重定价时,根据当期全国银行间同业拆借中心最新公布的LPR为定价基准,对贷款利率进行调整。
(六)正常履约成本为贷款利息,或有成本为逾期罚息
例9:借款人在商城购物时使用某贷款机构消费分期产品付款,贷款本金200元、贷款期限3个月,采取固定利率(年化8.02%)计息,还款方式为等本等费(即每月还本金和费用共约67.56元);除此之外,正常履约无其他成本。在此情形下,其正常履约年化综合融资成本为8.02%。
或有成本方面,逾期利率12%(为正常贷款年化利率上浮50%),以逾期未还本金为基数计收。(以下示例中,图片形式为线上展示方式。)
附2
正常履约情形下的个人贷款综合融资
成本上限公示示例
例1:
XX机构个人贷款正常履约
年化综合融资成本上限公示
为切实保护金融消费者合法权益,提升金融服务质效,根据《个人贷款业务明示综合融资成本规定》(金规〔2026〕2号)等相关要求,本机构现就正常履约情形下的个人贷款综合融资成本上限相关事项公示如下:
本机构发放的个人贷款实行差异化定价。正常履约情形下的个人贷款综合融资成本各息费项目均按中国人民银行有关规定折算为年化水平,且其加总水平符合国家有关规定。其中,本机构收取的贷款利息年化水平上限分别如下:
(1)个人消费贷款(不含信用卡贷款),一年期年化利率XX%-XX%,X年期年化利率XX%-XX%;
(2)个人经营贷款,一年期年化利率XX%-XX%,X年期年化利率XX%-XX%;
(3)个人住房按揭贷款,五年期(含)以下年化利率不超过LPR+XX%,五年期(含)以上年化利率不超过LPR+XX%。
本公示自202X年X月X日起执行。相关事项发生变动的,本机构将另行公示。
例2:
XX机构个人贷款正常履约
年化综合融资成本上限公示
为切实保护金融消费者合法权益,提升金融服务质效,根据《个人贷款业务明示综合融资成本规定》(金规〔2026〕2号)等相关要求,本机构现就正常履约情形下的个人贷款综合融资成本上限相关事项公示如下:
本机构发放的个人贷款实行差异化定价。正常履约情形下的个人贷款综合融资成本各息费项目均按中国人民银行有关规定折算为年化水平,且其加总水平符合国家有关规定。其中,本机构收取的贷款利息年化水平上限分别如下:
(1)个人消费贷款(不含信用卡贷款),一年期年化利率上限为XX%,X年期年化利率上限为XX%;
(2)个人经营贷款,一年期年化利率上限为XX%,X年期年化利率上限为XX%;
(3)个人住房按揭贷款,五年期(含)以下年化利率上限为LPR+XX%,五年期(含)以上年化利率上限为LPR+XX%。
本公示自202X年X月X日起执行。相关事项发生变动的,本机构将另行公示。
